投稿者: GROWELL8 コラム自動投稿bot

  • 財務会計と管理会計の違いとは?中小企業経営に活かす管理会計の基本

    「決算書は税理士に作ってもらっているけれど、日々の経営判断にはあまり活用できていない」——そのようなお悩みを持つ経営者様は少なくありません。会社の数字には、社外に向けて報告するための「財務会計」と、経営者自身が意思決定のために使う「管理会計」という、目的の異なる2つの側面があります。今回は、この2つの違いと、管理会計を経営に活かすための第一歩についてご紹介します。

    財務会計と管理会計、目的の違いを整理する

    財務会計は、株主や金融機関、取引先、税務署といった社外の利害関係者に対して、会社の経営成績や財政状態を正しく報告するために行うものです。会社法や金融商品取引法、法人税法などのルールに基づき、貸借対照表や損益計算書といった決算書を、原則として事業年度ごとに1回作成します。様式や作成のルールが法律で定められているため、会社ごとに自由に内容を変えることはできません。

    一方の管理会計は、経営者自身が経営判断を行うために、社内向けに作成する会計です。財務会計と異なり、法律上の作成義務はなく、決まった様式もありません。月次・週次など会社の実態に合わせた頻度で、部門別・商品別・店舗別といった、経営判断に必要な切り口で数字を把握できる点が大きな特徴です。

    項目 財務会計 管理会計
    主な目的 株主・金融機関等への外部報告 経営者自身の意思決定
    作成義務 会社法・税法等により義務あり 法律上の義務なし・任意
    対象期間 事業年度ごと(年1回が基本) 月次・週次など任意の頻度
    様式・ルール 会社法・金融商品取引法等に準拠 会社ごとに自由に設計可能

    管理会計を経営に活かすための第一歩

    管理会計を始めるにあたって、高価なシステムや専門知識が必須というわけではありません。まずは月次試算表をできるだけ早く締め、前月や前年同月と比較する習慣をつけることから始められます。また、費用を固定費と変動費に区分し、損益分岐点となる売上高を把握しておくことも、値上げや設備投資などの判断に役立ちます。

    あわせて、資金繰り表を月次で更新し、数か月先の資金の動きを可視化しておくことも、管理会計の重要な一部です。利益は出ているのに手元資金が不足するという事態は、資金繰りの見通しを持たないまま経営判断を行った結果として起こりがちです。数字を「作って終わり」にせず、毎月の振り返りに使う仕組みを社内に作ることが、管理会計を経営に根付かせる第一歩となります。

    ※本ページの内容は掲載時点の情報です。制度内容は変更となる場合がございます。
  • 9月は事業年度の折り返し 法人税・消費税の「中間申告」を確認しましょう

    3月決算の会社様では、9月末でちょうど事業年度の半分が経過し、決算・申告に向けた準備を意識し始める時期です。今回は、この時期に知っておきたい法人税・消費税の「中間申告」について、対象となる基準や提出期限を整理してご紹介します。

    中間申告とはどのような制度ですか

    中間申告とは、事業年度の途中で、その年度分の法人税や消費税の一部をあらかじめ申告・納付する制度です。1年分の税額を決算時に一括で納めるのではなく、年度の途中でも一部を納付することで、国の歳入と会社の資金繰りを平準化する狙いがあります。ただし、すべての会社が対象になるわけではなく、前事業年度・前課税期間の確定税額に応じて要否や回数が決まります。

    法人税は、事業年度が6か月を超える普通法人のうち、前事業年度の確定法人税額が20万円を超える会社が対象です。前事業年度の確定法人税額が20万円以下であれば、中間申告は不要です。消費税は、前課税期間の確定消費税額(国税部分)に応じて、年1回・年3回・年11回のいずれかの回数で中間申告が必要になります。前課税期間の確定消費税額が48万円以下の場合は原則として中間申告は不要ですが、任意に年1回の中間申告を行うこともできます。

    税目 前期の確定税額 回数 提出・納付期限
    法人税 20万円超 年1回 事業年度開始から6か月経過後2か月以内
    消費税 48万円超〜400万円以下 年1回 各中間申告期間終了の翌日から2か月以内
    消費税 400万円超〜4800万円以下 年3回 各中間申告期間終了の翌日から2か月以内
    消費税 4800万円超 年11回 各中間申告期間終了の翌日から2か月以内

    中間申告の2つの計算方法

    中間申告で納める税額の計算方法には、「前年実績による方法」と「仮決算による方法」の2種類があります。前年実績による方法は、前事業年度・前課税期間の確定税額をもとに月数按分で計算する方法で、通常は税務署から申告書と納付書があらかじめ送付されます。特に手続きをしなければ、この方法で申告したものとみなされます。

    一方、仮決算による方法は、中間申告の対象期間を1つの事業年度とみなして仮に決算を組み、その期間の実際の所得や消費税額をもとに申告する方法です。当期の業績が前期より落ち込んでいる場合には、仮決算による方法を選ぶことで、納付額を実際の業績に近づけられる場合があります。ただし、仮決算により計算した税額がマイナスになったとしても、中間申告によって還付を受けることはできない点には注意が必要です。

    決算期の折り返しにあたるこの時期に、顧問税理士と一緒に中間申告の要否や計算方法を確認しておくと、その後の資金繰りの見通しを立てやすくなります。

    ※本ページの内容は掲載時点の情報です。制度内容は変更となる場合がございます。
  • インボイスの「2割特例」、令和8年9月30日を含む課税期間で終了します

    インボイス発行事業者向けの負担軽減措置「2割特例」が、令和8年9月30日の属する課税期間をもって適用終了となります。個人事業者の方には代わりに「3割特例」という新しい経過措置が用意されていますので、今回はその内容と注意点を整理します。

    「2割特例」はいつまで使えるのか

    2割特例とは、インボイス制度の導入を機に免税事業者から課税事業者になった小規模事業者について、納付する消費税額を「売上に係る消費税額の2割」に軽減できる措置です。本来は「売上の消費税額-仕入れの消費税額」で計算する消費税額を大幅に簡略化・軽減できることから、多くの事業者が活用してきました。

    この2割特例は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間について適用できる時限的な措置です。そのため、暦年で申告する個人事業者の場合は令和8年分(令和9年3月申告分)が最後の適用年となります。一方、法人の場合は令和8年9月30日を含む事業年度が最後となるため、たとえば3月決算法人であれば令和9年3月期の申告が最終適用となります。決算期によって最終適用時期が異なる点にご注意ください。

    事業形態 2割特例の最終適用期間
    個人事業者(暦年で申告) 令和8年分(令和9年3月申告)
    法人(3月決算の場合) 令和9年3月期の申告

    個人事業者向けの「3割特例」とは

    令和8年度税制改正では、2割特例終了後の激変緩和措置として、個人事業者を対象とする「3割特例」が新たに設けられました。対象となるのは、適格請求書発行事業者であり、かつ基準期間(前々年)の課税売上高が1,000万円以下であるなど一定の要件を満たす個人事業者です。対象期間は令和9年分・令和10年分(2027年分・2028年分)の2年間で、納付税額を売上に係る消費税額の3割とすることができます。たとえば売上に係る消費税額が50万円の場合、2割特例では納税額は10万円で済みますが、3割特例に移行すると15万円となり、税負担が増える点も押さえておきましょう。

    なお、3割特例の対象はあくまで個人事業者に限られ、法人は対象外です。資本金の規模にかかわらず、法人には2割特例に代わる軽減措置が用意されていないため、2割特例終了後は簡易課税制度の選択や本則課税への移行など、自社の取引実態に応じた準備を早めに進めておくことが重要です。

    ※本ページの内容は掲載時点の情報です。制度内容は変更となる場合がございます。

  • 令和8年分の年末調整、基礎控除の引き上げに要注意です

    令和8年度税制改正により、所得税の基礎控除や給与所得控除の最低保障額が引き上げられます。今年の年末調整業務にどのような影響があるのか、早めに確認しておきましょう。

    基礎控除・給与所得控除はどう変わるのか

    基礎控除の本則額は、これまでの58万円から62万円に引き上げられます。あわせて、合計所得金額が655万円以下の方については、令和8年分に限り上乗せの特例が設けられており、実際に適用される基礎控除額は下記の表のとおり所得水準によって異なります。給与所得控除についても、最低保障額が65万円から69万円に引き上げられます。

    合計所得金額 基礎控除額(令和8年分)
    132万円以下 104万円
    132万円超336万円以下 104万円
    336万円超489万円以下 104万円
    489万円超655万円以下 67万円
    655万円超2,350万円以下 62万円

    年末調整の実務で押さえておきたいポイント

    これらの改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。ただし、11月までの毎月の源泉徴収事務は従来どおりの控除額で計算するため変更はありません。改正後の控除額が反映されるのは、12月に行う年末調整からです。そのため、1月から11月までの源泉徴収税額(改正前の控除額に基づく金額)と、改正後の控除額で計算し直した年税額との差額を、12月の年末調整で精算することになります。控除額が拡大される改正であるため、例年より還付額が大きくなる従業員が増えることが見込まれます。

    また、同一生計配偶者や扶養親族に関する合計所得金額の要件も、58万円以下から62万円以下に引き上げられます。ひとり親控除の対象となる、生計を一にする子の総所得金額等の要件についても同様に見直されます。これにより、これまで配偶者控除や扶養控除の対象外だったご家族が、新たに対象となるケースも考えられます。年末調整で使用する申告書の様式も改正にあわせて変更されますので、従業員へ配付する際は最新の様式をご利用ください。個人事業主の方についても、来年提出する令和8年分の確定申告において、引き上げ後の基礎控除額が適用されますので、あわせてご確認いただければと思います。

    ※本ページの内容は掲載時点の情報です。制度内容は変更となる場合がございます。

  • インボイス経過措置、2026年10月から控除割合が変わります

    インボイス経過措置、2026年10月から控除割合が変わります

    消費税のインボイス制度には、免税事業者からの仕入れであっても一定割合を仕入税額控除できる「経過措置」が設けられています。令和8年度税制改正により、この控除割合の引き下げスケジュールが見直されましたので、ポイントをご案内します。

    経過措置の控除割合はこう変わります

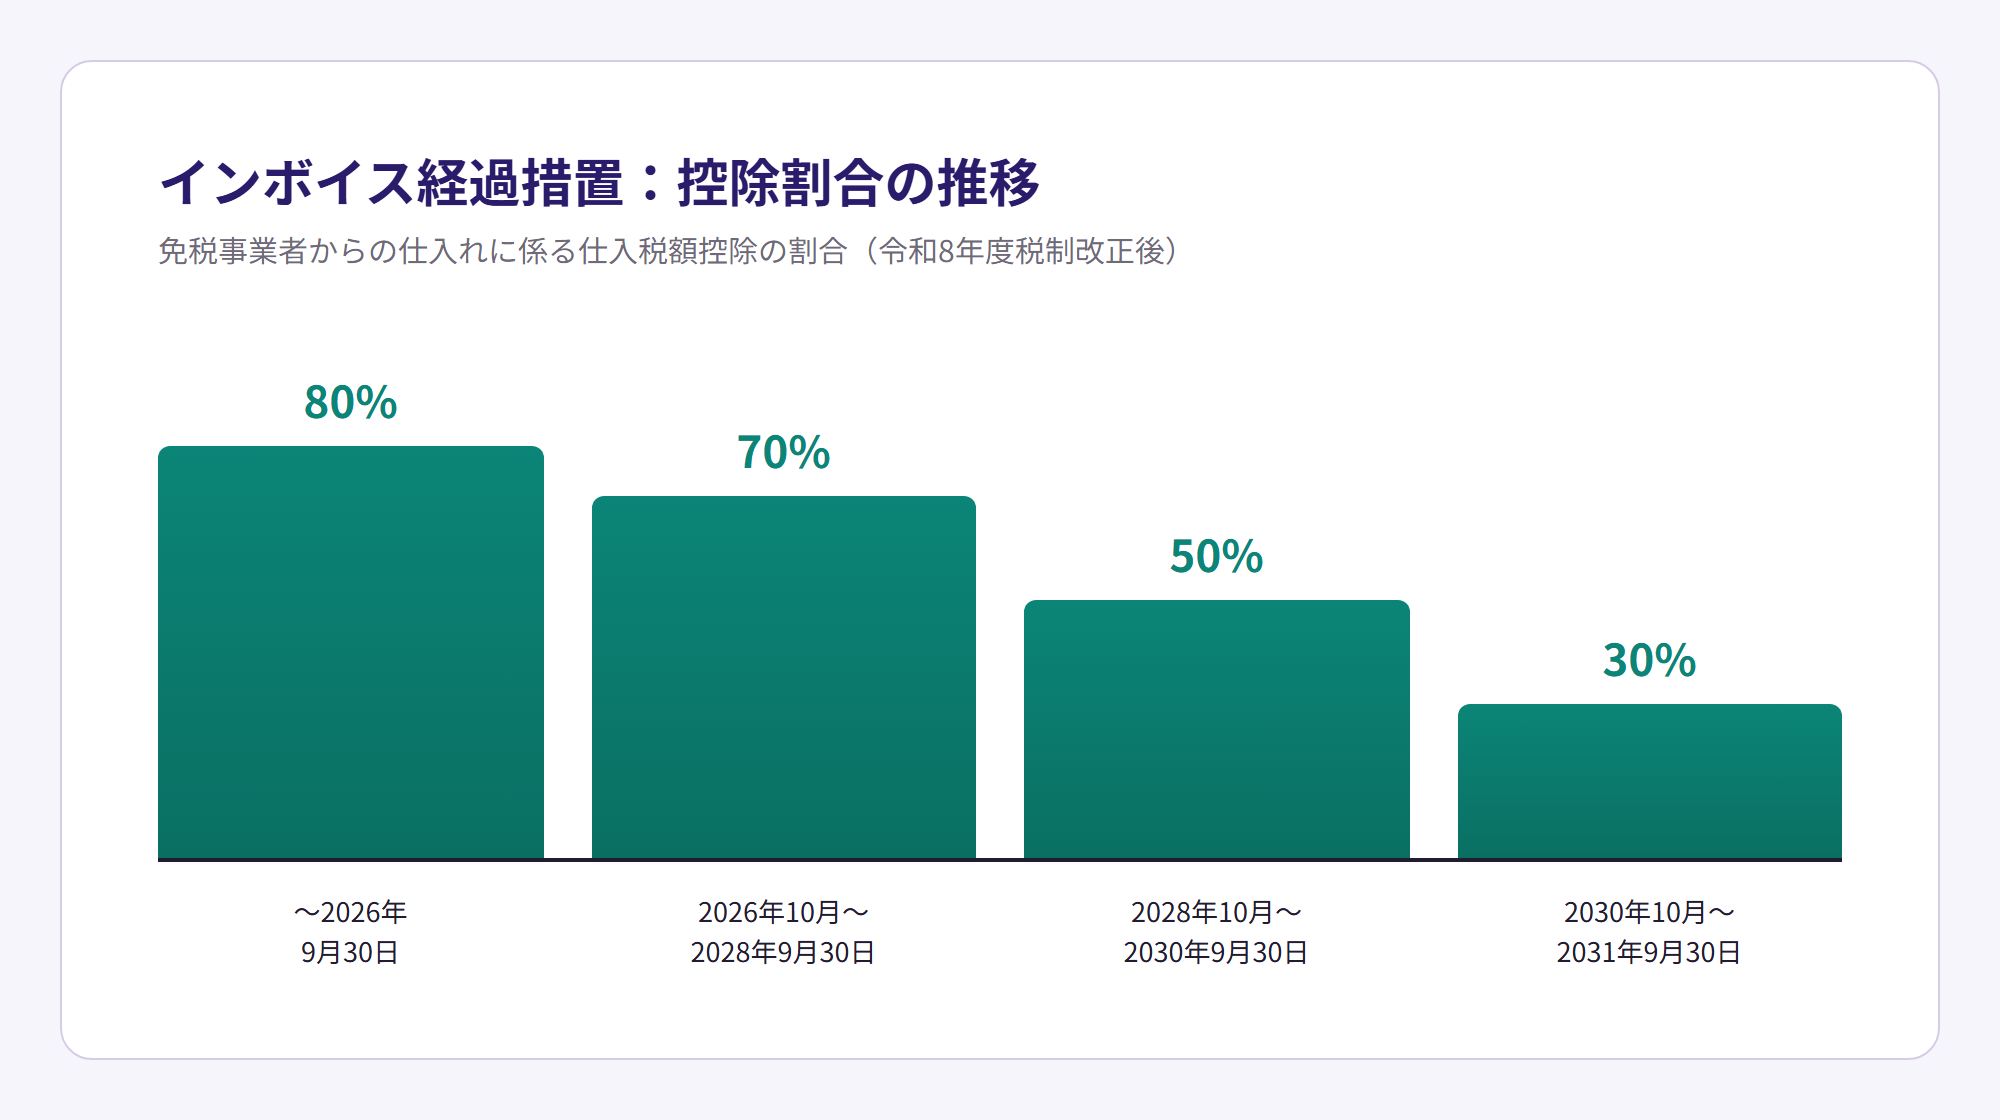
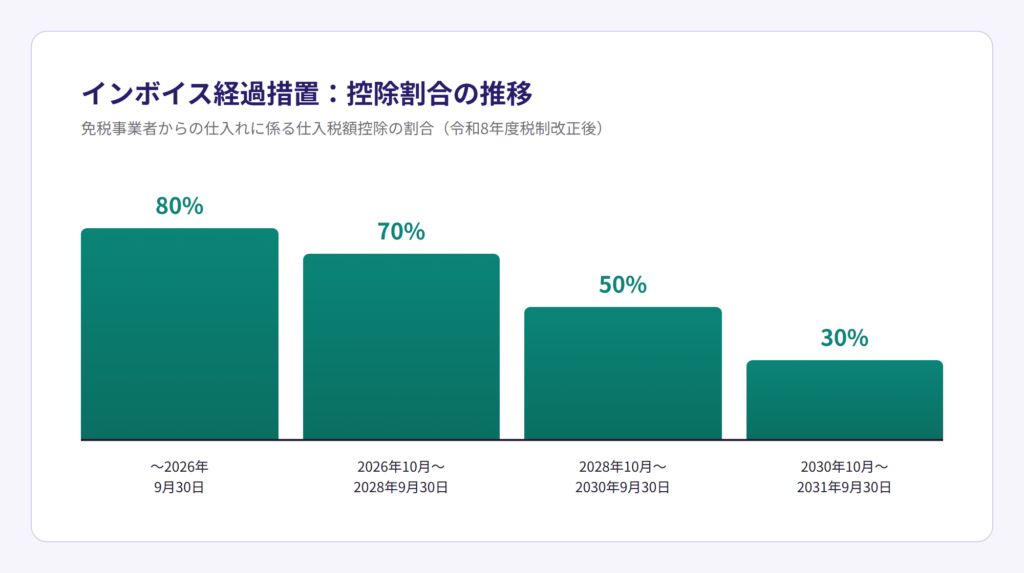
    インボイス経過措置の控除割合の推移を示す棒グラフ。2026年9月30日まで80%、2026年10月から2028年9月30日まで70%、2028年10月から2030年9月30日まで50%、2030年10月から2031年9月30日まで30%。

    これまでの制度では、2023年10月のインボイス制度開始から3年間(2026年9月30日まで)は80%控除、その後は一気に50%控除へ移行する予定でした。しかし令和8年度税制改正大綱により、急激な負担増を避けるため段階的な見直しが行われ、2026年10月1日から2028年9月30日までは70%控除、2028年10月1日から2030年9月30日までは50%控除、2030年10月1日から2031年9月30日までは30%控除と、3段階で引き下げられることになりました。

    経理・仕入先対応で確認しておきたいこと

    免税事業者との取引がある場合、2026年10月以降は仕入税額控除できる金額がこれまでより減るため、消費税の納税額に影響します。会計ソフトの税区分設定を最新のスケジュールに合わせて見直すほか、免税事業者との価格交渉や取引条件についても早めに整理しておくと安心です。あわせて個人事業主向けには、2割特例終了後の負担を緩和する「3割特例」が令和9年分・令和10年分に限り新設される予定です。

    ※本ページの内容は掲載時点の情報です。制度内容は変更となる場合がございます。