消費税のインボイス制度には、免税事業者からの仕入れであっても一定割合を仕入税額控除できる「経過措置」が設けられています。令和8年度税制改正により、この控除割合の引き下げスケジュールが見直されましたので、ポイントをご案内します。
経過措置の控除割合はこう変わります
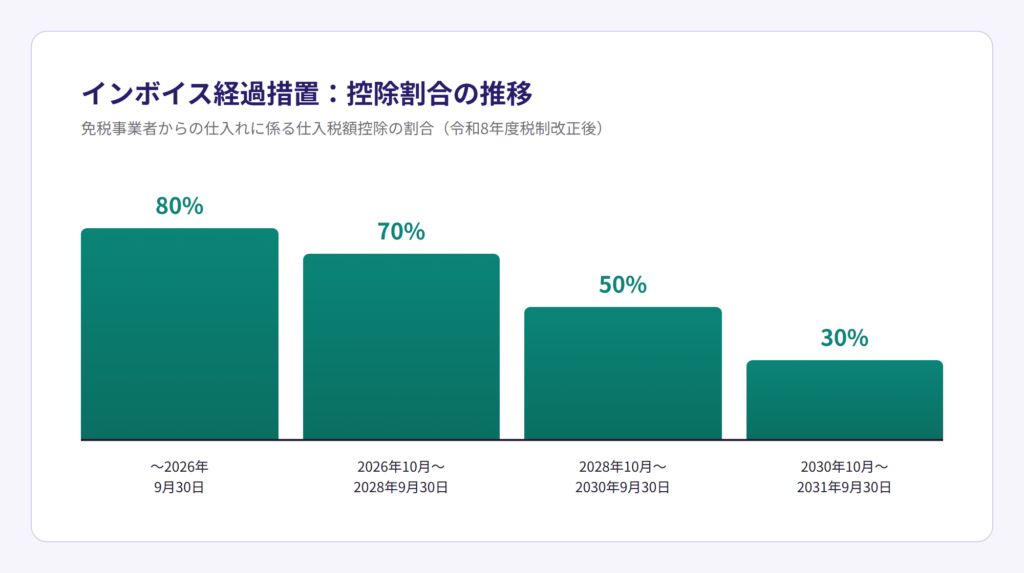
これまでの制度では、2023年10月のインボイス制度開始から3年間(2026年9月30日まで)は80%控除、その後は一気に50%控除へ移行する予定でした。しかし令和8年度税制改正大綱により、急激な負担増を避けるため段階的な見直しが行われ、2026年10月1日から2028年9月30日までは70%控除、2028年10月1日から2030年9月30日までは50%控除、2030年10月1日から2031年9月30日までは30%控除と、3段階で引き下げられることになりました。
経理・仕入先対応で確認しておきたいこと
免税事業者との取引がある場合、2026年10月以降は仕入税額控除できる金額がこれまでより減るため、消費税の納税額に影響します。会計ソフトの税区分設定を最新のスケジュールに合わせて見直すほか、免税事業者との価格交渉や取引条件についても早めに整理しておくと安心です。あわせて個人事業主向けには、2割特例終了後の負担を緩和する「3割特例」が令和9年分・令和10年分に限り新設される予定です。
※本ページの内容は掲載時点の情報です。制度内容は変更となる場合がございます。